Qu’est-ce qu’un accident domestique en assurance ?
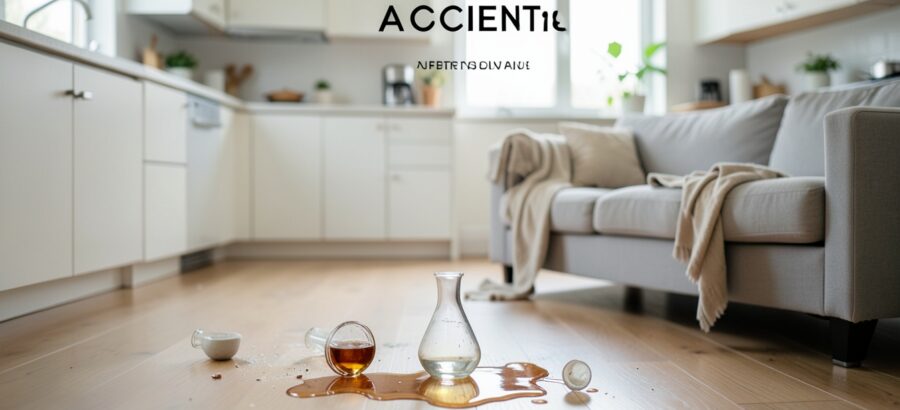
L’accident domestique est un événement imprévu, non souhaité et survenant dans le cadre de la vie quotidienne, généralement dans l’espace privé. Selon le Code des assurances, cette définition englobe des incidents tels que des chutes, des brûlures ou des blessures causées par des objets du ménage. Cependant, il est important de ne pas confondre ces accidents avec les accidents de la vie courante, qui ne sont pas nécessairement couverts par les assurances. Par exemple, une chute dans la rue ou un accident de voiture relève de la responsabilité civile, pas de l’assurance accident domestique.
Les exemples d’incidents couverts incluent la chute d’un objet lourd, un échec de cuisson provoquant une brûlure ou un décès dû à une maladie non liée à un événement accidentel. Ces cas sont souvent inclus dans les contrats d’assurance en tant que garanties spécifiques. C’est un aspect essentiel à connaître concernant accident domestique définition assurance.
Les accidents domestiques peuvent également survenir lors de tâches ménagères, comme la manipulation de produits chimiques ou le nettoyage de surfaces glissantes. Les assureurs prennent souvent en compte ces situations, à condition que l’incident ne soit pas lié à une négligence délibérée ou à un comportement risqué. En outre, les accidents impliquant des animaux de compagnie, tels qu’une morsure ou une collision, peuvent être couverts si l’incident est imprévisible et non lié à une maladie chronique de l’animal.
Ces cas soulignent l’importance de la précision dans la formulation des garanties, car les nuances peuvent influencer la couverture. Ce point mérite d’être gardé à l’esprit lorsqu’on parle de accident domestique définition assurance.
Les situations courantes couvertes par une assurance accident domestique
Les accidents domestiques les plus fréquents concernent les chutes. Par exemple, un adulte âgé qui trébuche sur un tapis et se fracture le poignet est souvent couvert par une assurance accident domestique, à condition que l’incident ne soit pas lié à une maladie préexistante. Les incidents liés aux appareils électriques sont également courants : une électrocution due à un câble défectueux ou un court-circuit dans une cuisine.
Dans le cas des accidents impliquant des enfants, comme une brûlure causée par une casserole laissée sur un feu, les assurances peuvent indemniser les frais médicaux, à condition que l’incident soit imprévisible et non lié à une négligence persistante. Ces exemples montrent que les exemples accidents de la vie courante ne sont pas tous couverts, mais certains sont inclus dans les garanties. Il s’agit d’un élément à ne pas négliger sur le sujet de accident domestique définition assurance.
Les accidents liés à l’utilisation de produits ménagers constituent également une catégorie fréquente. Par exemple, une réaction allergique à un nettoyant ou une inhalation accidentelle de vapeurs toxiques peut être couverte, à condition que l’incident ait été imprévisible et que l’utilisation du produit ait été conforme aux recommandations. De plus, les accidents causés par la chute d’un objet lourd, comme un meuble ou un vase, sont souvent inclus dans les garanties, à l’exception des cas où l’objet a été mal fixé ou mal rangé de manière répétée.
Ces situations illustrent l’importance d’une analyse minutieuse des conditions de couverture par les assureurs. Cela illustre bien l’importance de accident domestique définition assurance dans ce contexte.
La portée de la couverture accident domestique
Les garanties typiques d’une assurance accident domestique comprennent principalement les dépenses médicales liées à l’accident. Cela inclut les visites chez le médecin, les hospitalisations, les analyses de laboratoire et les traitements nécessaires. En cas de dommages matériels, certaines polices couvrent aussi l’indemnisation des biens endommagés, comme un meuble abîmé par un objet tombé.
Cependant, les exclusions courantes des contrats doivent être connues. Les accidents liés à des actes de négligence répétée, comme la non-remise en place d’un objet dangereux, ou ceux causés par des maladies chroniques non déclarées, ne sont généralement pas couverts. Il est donc essentiel de lire attentivement les conditions générales de l’assurance pour éviter les surprises. Ce détail est particulièrement utile pour bien comprendre accident domestique définition assurance.
Les exclusions liées aux activités risquées sont également importantes. Par exemple, une blessure causée par une pratique sportive non déclarée ou une activité de loisirs à risque (comme le ski ou la plongée) peut ne pas être couverte. De plus, les accidents survenant dans des lieux non privés, comme une terrasse ou un jardin partagé, peuvent être exclus si le contrat ne précise pas explicitement leur inclusion. Ces détails soulignent l’importance de la transparence des assureurs dans la rédaction des contrats.
C’est un aspect essentiel à connaître concernant accident domestique définition assurance.
L’importance d’une déclaration précise en cas d’accident domestique
En cas d’incident couvert par une assurance accident domestique, la procédure de déclaration à l’assureur est un point crucial. Il faut informer l’assureur dans les plus brefs délais, généralement dans les 48 heures, pour éviter des problèmes de validation. Les documents à fournir comprennent une déclaration écrite détaillant les circonstances, des factures médicales et, si possible, des témoignages de personnes présentes sur les lieux.
La conservation des preuves est indispensable. Cela inclut des photos des lieux de l’accident, des copies des documents médicaux et des rapports d’expertise. Les témoins jouent un rôle clé : leur témoignage peut renforcer la crédibilité de la déclaration. Une déclaration incomplète ou tardive peut entraîner le rejet de la demande d’indemnisation. Ce point mérite d’être gardé à l’esprit lorsqu’on parle de accident domestique définition assurance.
Les assureurs exigent souvent des preuves supplémentaires pour valider une demande. Par exemple, un rapport médical détaillé, des relevés de consultations ou des certificats de la part d’un médecin traitant peuvent être requis. De plus, les délais de traitement varient selon les assureurs : certains peuvent demander des documents complémentaires dans les jours suivant la déclaration, ce qui peut prolonger le processus d’indemnisation. Ces éléments soulignent l’importance de la diligence de l’assuré lors de la déclaration.
Il s’agit d’un élément à ne pas négliger sur le sujet de accident domestique définition assurance.
Les obligations légales des assureurs en matière d’accidents domestiques
Les assureurs ont des obligations de transparence envers leurs assurés. Ils doivent clairement indiquer les garanties incluses et les exclusions dans les conditions de l’assurance. En cas de délais de traitement des dossiers, les assureurs doivent informer les assurés des échéances et des étapes de l’instruction.
Les responsabilités des assureurs incluent également la protection des données personnelles et la non-discrimination. Ils doivent traiter les dossiers de manière équitable, sans favoritisme. En cas de litige, les assureurs doivent proposer des solutions négociées ou recourir à des médiateurs. Cela illustre bien l’importance de accident domestique définition assurance dans ce contexte.
Les assureurs sont également tenus de respecter des normes de service client définies par la réglementation française. Cela inclut la disponibilité de services d’assistance 24h/24, des canaux de communication clairs (téléphone, courriel, messagerie instantanée) et une réponse rapide aux demandes des assurés. En cas de non-respect de ces obligations, les assurés peuvent recourir à des organismes de médiation ou à des autorités réglementaires. Ce détail est particulièrement utile pour bien comprendre accident domestique définition assurance.
Comment choisir une assurance accident domestique adaptée ?
Pour sélectionner une assurance accident domestique adaptée, il est important de comparer les critères de sélection des contrats. Les garanties, les exclusions, les plafonds d’indemnisation et les franchises sont des éléments à prendre en compte. Une comparaison des garanties entre plusieurs assureurs permet de choisir l’offre la plus complète.
Les conseils pour éviter les pièges incluent la lecture minutieuse des conditions générales et la vérification des exclusions. Il est également recommandé de demander des renseignements supplémentaires à l’assureur avant de signer le contrat. Enfin, il faut s’assurer que l’assureur est reconnu et fiable, avec des avis positifs de ses assurés. C’est un aspect essentiel à connaître concernant accident domestique définition assurance.
Les assureurs proposent souvent des options de couverture adaptées à différents profils. Par exemple, une famille avec des jeunes enfants peut opter pour une assurance incluant des garanties supplémentaires en cas d’accident impliquant des mineurs, tandis qu’un retraité peut privilégier une couverture renforcée pour les chutes ou les blessures liées à la sénescence. Ces options démontrent la flexibilité des contrats, mais nécessitent une analyse approfondie des besoins individuels. Ce point mérite d’être gardé à l’esprit lorsqu’on parle de accident domestique définition assurance.
Les tendances émergentes en assurance accident domestique
Le marché de l’assurance accident domestique évolue avec la digitalisation des démarches. De plus en plus d’assureurs proposent des outils en ligne pour déclarer un accident ou suivre l’état de son dossier. Les nouvelles garanties incluent parfois des services d’accompagnement médical ou des indemnisations pour les dommages matériels mineurs.
L’impact de la pandémie a également modifié les attentes des assurés. Les accidents liés à la vie à domicile, comme les chutes ou les brûlures causées par une utilisation accrue des appareils électriques, sont devenus plus fréquents. Les assureurs ont adapté leurs offres pour répondre à ces nouvelles réalités. Il s’agit d’un élément à ne pas négliger sur le sujet de accident domestique définition assurance.
Les assureurs intègrent de plus en plus des technologies de pointe pour améliorer l’expérience client. Par exemple, des applications mobiles permettent de déclarer un accident en quelques clics, de télécharger des documents directement depuis l’application, et de suivre l’avancement du dossier en temps réel. Ces innovations facilitent la gestion des sinistres, mais nécessitent une familiarisation des assurés avec les outils numériques. Cela illustre bien l’importance de accident domestique définition assurance dans ce contexte.
#
plus d’informations officielles sur service-public.fr
Questions fréquentes
Quels sont les cas d’accident domestique les plus fréquents ?
Les accidents domestiques les plus fréquents incluent les chutes, notamment chez les personnes âgées, les incidents électriques comme les électrocutions et les blessures causées par des objets du ménage. Ces cas sont souvent couverts par les assurances, à condition qu’ils soient imprévisibles et non liés à une négligence.
Les accidents liés à la cuisine constituent également une catégorie courante, comme les brûlures causées par une casserole laissée sur le feu ou une coupure due à un couteau mal rangé. Les assureurs prennent souvent en charge ces incidents, à condition que l’assuré ait respecté les précautions de base et que l’accident ait été imprévisible. En outre, les accidents impliquant des animaux de compagnie, tels qu’une morsure ou une collision, peuvent être couverts si l’incident est imprévisible et non lié à une maladie chronique de l’animal.
Ce détail est particulièrement utile pour bien comprendre accident domestique définition assurance.
Dois-je déclarer un accident domestique à mon assureur ?
Oui, il est obligatoire de déclarer un accident domestique à l’assureur dans les délais prévus par le contrat. Une omission peut entraîner le rejet de la demande d’indemnisation. Il est donc crucial de fournir des preuves et des témoignages pour renforcer la validité de la déclaration.
Les assureurs exigent souvent des documents précis, comme un certificat médical détaillé, des photos des lieux de l’accident et une déclaration écrite signée par l’assuré. De plus, les délais de déclaration peuvent varier selon les assureurs, certains exigeant une notification dans les 24 heures, d’autres dans les 72 heures. Ces délais sont généralement indiqués dans les conditions générales du contrat. C’est un aspect essentiel à connaître concernant accident domestique définition assurance.
Quelle est la différence entre un accident domestique et un accident de la vie courante ?
Un accident domestique se produit dans l’espace privé, tandis qu’un accident de la vie courante peut survenir n’importe où. Les premiers sont couverts par certaines assurances, alors que les seconds relèvent souvent de la responsabilité civile. La classification juridique détermine la couverture de l’assurance.
Les accidents de la vie courante incluent des situations comme une chute dans la rue, un accident de trajet en métro ou une blessure causée par un objet public. Ces incidents relèvent généralement de la responsabilité civile, qui est distincte de l’assurance accident domestique. En revanche, les accidents domestiques sont spécifiquement liés à l’environnement privé, comme la maison ou le jardin. Cette distinction est cruciale pour comprendre les limites des garanties et éviter les malentendus. Ce point mérite d’être gardé à l’esprit lorsqu’on parle de accident domestique définition assurance.
Découvrez les solutions adaptées à votre situation
La compréhension de l’accident domestique définition assurance est un premier pas vers une protection optimale. En cas de doute, il est toujours recommandé de consulter un professionnel de l’assurance. Les informations fournies ici sont générales et ne remplacent pas un conseil personnalisé. Il s’agit d’un élément à ne pas négliger sur le sujet de accident domestique définition assurance.